Eine Rechnung in Word erstellen, Beträge in Excel berechnen und anschließend alles als PDF verschicken: Für viele Selbstständige und kleine Unternehmen gehört dieser Ablauf seit Jahren zum Büroalltag. Die Programme sind vertraut, flexibel und meist bereits vorhanden. Doch die gesetzlichen Anforderungen verändern die Rechnungsstellung grundlegend.
Seit 2025 müssen Unternehmen in Deutschland elektronische Rechnungen empfangen. Ab 2027 beziehungsweise 2028 folgt schrittweise die Pflicht zur Ausstellung. Damit rückt eine Frage in den Mittelpunkt: Reichen Word und Excel künftig noch für die Buchhaltung aus?
Warum Word und Excel bei der Rechnungsstellung an Grenzen stoßen
Word eignet sich für übersichtliche Rechnungsvorlagen. Excel übernimmt Berechnungen, verwaltet Kundendaten und ermöglicht einfache Auswertungen. Für Unternehmen mit wenigen monatlichen Rechnungen war diese Kombination lange ausreichend.
Allerdings entstehen bei manuellen Arbeitsabläufen typische Schwierigkeiten. Rechnungsnummern müssen gepflegt, Zahlungseingänge separat kontrolliert und Dokumente richtig abgelegt sein. Mit steigender Rechnungszahl wächst der Verwaltungsaufwand. Hinzu kommen gelegentliche Abstürze oder Speicherfehler, wodurch sich Excel-Dateien nicht mehr öffnen und repariert werden müssen.
Dazu kommt die E-Rechnungspflicht. Eine gewöhnliche Word-Datei oder Excel-Tabelle erfüllt die gesetzlichen Formatvorgaben nicht. Auch der Export als einfaches PDF ändert daran nichts.
Die entscheidende Veränderung: Excel hat viele Unternehmen bis hierhin zuverlässig begleitet. Ab 2027 beziehungsweise 2028 benötigen grundsätzlich verpflichtete B2B-Rechnungsaussteller jedoch ein strukturiertes Rechnungsformat, das Word und Excel allein nicht erzeugen.
Was eine E-Rechnung von einer PDF-Rechnung unterscheidet
Eine E-Rechnung ist mehr als eine digital verschickte Rechnung. Sie enthält strukturierte Daten, die Software automatisch auslesen und weiterverarbeiten kann. Maßgeblich ist die europäische Norm EN 16931 beziehungsweise ein zulässiges interoperables Format.
In Deutschland sind insbesondere zwei Formate verbreitet: XRechnung und ZUGFeRD. Die XRechnung basiert auf strukturierten XML-Daten. ZUGFeRD verbindet in geeigneten Profilen eine lesbare PDF-Darstellung mit eingebetteten XML-Rechnungsdaten.
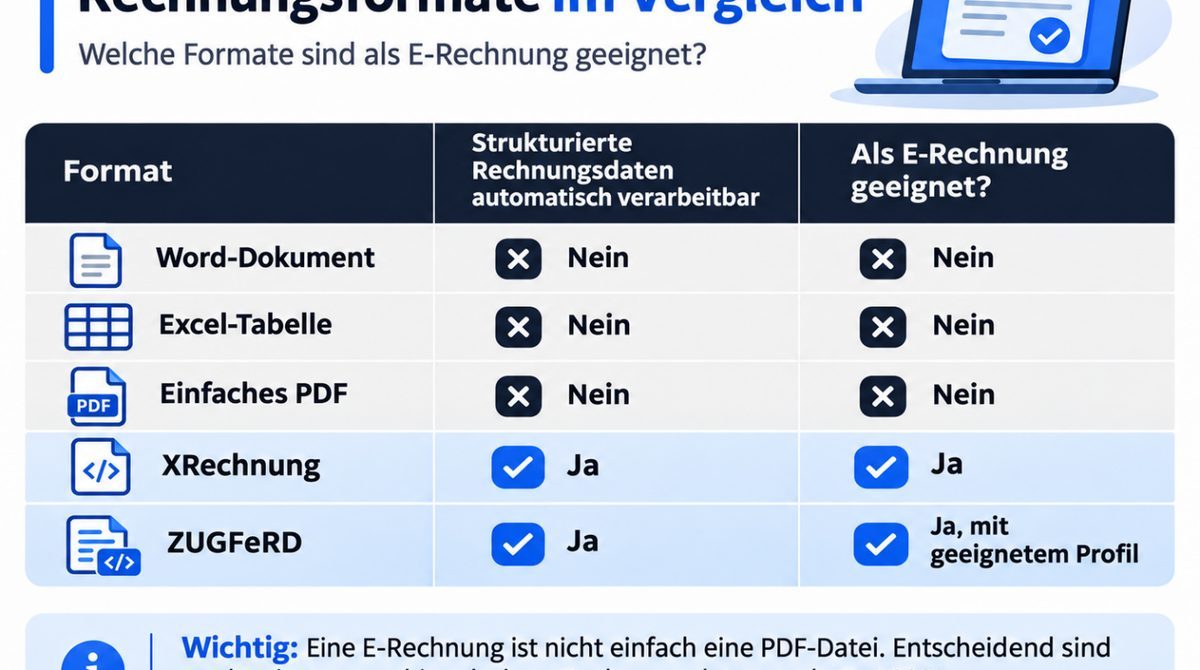
Entscheidend ist somit nicht, ob ein Dokument auf dem Bildschirm wie eine Rechnung aussieht. Ausschlaggebend ist, dass die enthaltenen Informationen maschinell verarbeitet werden und die gesetzlichen Vorgaben erfüllen.
E-Rechnungspflicht 2027 und 2028: Diese Fristen gelten
Das Wachstumschancengesetz führte die verpflichtende elektronische Rechnungsstellung für bestimmte Umsätze zwischen inländischen Unternehmen schrittweise ein.
Die Übergangsregelungen geben Betrieben Zeit, ihre Rechnungsprozesse anzupassen.
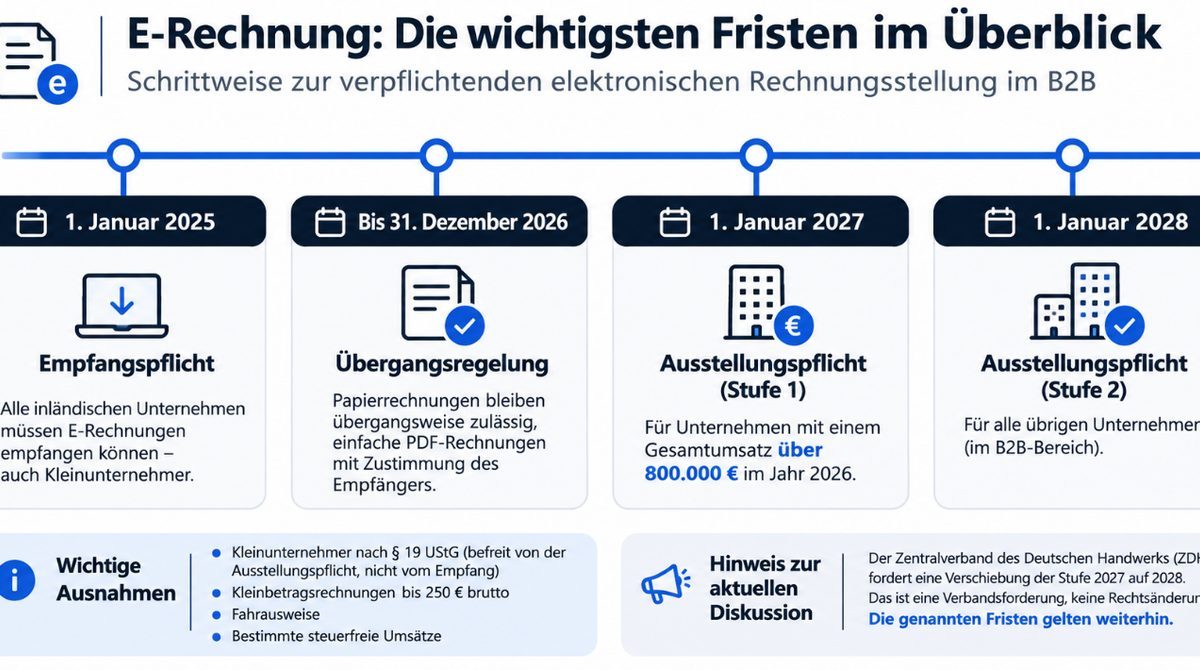
Die Verpflichtung betrifft im Kern Rechnungen für steuerpflichtige Umsätze zwischen inländischen Unternehmen (B2B).
Wichtige Ausnahmen: Kleinunternehmer nach § 19 UStG sind von der Ausstellungspflicht befreit, nicht jedoch vom Empfang. Auch Kleinbetragsrechnungen bis 250 Euro brutto und Fahrausweise sind ausgenommen. Für bestimmte steuerfreie Umsätze gelten ebenfalls Sonderregelungen.
Für den Empfang genügen rechtlich zunächst ein E-Mail-Postfach und ein Mailprogramm wie Outlook. Zur praktischen Verarbeitung benötigen Unternehmen allerdings geeignete Möglichkeiten, strukturierte Rechnungsdaten lesbar darzustellen und aufzubewahren.
Der Zentralverband des Deutschen Handwerks (ZDH) fordert eine Verschiebung der Stufe 2027 auf 2028. Dabei handelt es sich um eine politische Forderung, nicht um eine beschlossene Gesetzesänderung. Die genannten Fristen gelten daher weiterhin.
Wie Rechnungssoftware den Büroalltag automatisiert
Die gesetzliche Umstellung bietet Unternehmen gleichzeitig die Gelegenheit, ihre Verwaltung effizienter zu organisieren. Statt Rechnungsdaten mehrfach einzutragen, bündelt spezialisierte Software wesentliche Arbeitsschritte.
Typische Funktionen umfassen:
- Automatische Rechnungserstellung: Kundendaten, Positionen und Steuerangaben fließen aus hinterlegten Datensätzen in die Rechnung.
- E-Rechnungsformate: Geeignete Programme erzeugen XRechnungen oder ZUGFeRD-Rechnungen mit strukturierten Daten.
- Digitale Belegverarbeitung: Eingangsrechnungen lassen sich auslesen, prüfen und Buchungsvorgängen zuordnen.
- Zahlungsabgleich: Über entsprechende Bankschnittstellen gleicht die Software offene Forderungen mit Zahlungseingängen ab.
- Mahnwesen: Überfällige Rechnungen erscheinen in Übersichten und lassen sich systematisch nachverfolgen.
- Digitale Archivierung: Belege bleiben geordnet gespeichert und sind bei Bedarf schnell auffindbar.
Das reduziert wiederkehrende Dateneingaben und erleichtert die Zusammenarbeit mit dem Steuerberater.
Von der Excel-Rechnung zur digitalen Buchhaltung
Ein Umstieg bedeutet nicht, dass sämtliche bisherigen Arbeitsweisen entfallen müssen. Bestehende Kundenlisten, Artikelstammdaten und andere Informationen lassen sich abhängig vom Programm importieren.
Entscheidend ist die Auswahl einer Lösung, die sowohl E-Rechnungen unterstützt als auch zum tatsächlichen Arbeitsumfang passt.
Ein Anbieter von Buchhaltungssoftware stellt weiterführende Informationen über die Anforderungen und Möglichkeiten der digitalen Rechnungsstellung sowie Hinweise zur Umstellung bereit.
Welche Vorteile die Automatisierung tatsächlich bringt
Die Wirkung zeigt sich besonders bei regelmäßig wiederkehrenden Rechnungsprozessen.
Beispiel: Ein Unternehmen mit 100 monatlichen Rechnungen benötigt bei durchschnittlich fünf Minuten manueller Bearbeitung rund 8,3 Arbeitsstunden. Sinkt dieser Aufwand durch automatisierte Abläufe auf zwei Minuten, reduziert sich die Bearbeitungszeit auf etwa 3,3 Stunden. Auf den ganzen Monat betrachtet liegt die Zeitersparnis in diesem Beispiel somit bei 5 Stunden. Die tatsächliche Ersparnis hängt von Software, Rechnungsstruktur und internen Abläufen ab.
Zusätzlich sinkt der Aufwand für das Übertragen von Beträgen zwischen Dokumenten. Strukturierte Rechnungsdaten erleichtern außerdem die Kontrolle, da Informationen direkt aus dem ursprünglichen Datensatz stammen.
Was Unternehmen bei der Softwareauswahl beachten sollten
Nicht jede Buchhaltungssoftware bietet denselben Funktionsumfang. Besonders wichtig ist, dass sie gesetzeskonforme E-Rechnungen erstellt, empfängt und verarbeitet.
Ebenso relevant sind Schnittstellen zum Onlinebanking und zum Steuerberater. Eine verständliche Benutzeroberfläche erleichtert die Einführung, insbesondere wenn Mitarbeiter bislang überwiegend mit Word oder Excel gearbeitet haben.
Auch die Archivierung verdient Aufmerksamkeit. Nach den steuerlichen Aufbewahrungsvorschriften müssen Rechnungen grundsätzlich acht Jahre aufbewahrt werden. Bei E-Rechnungen ist insbesondere der strukturierte Datenteil im ursprünglichen Format zu erhalten. Eine bloße PDF-Ansicht ersetzt ihn nicht.
Die Umstellung sollte deshalb nicht erst unmittelbar vor der gesetzlichen Frist beginnen. Ein früher Test mit echten Rechnungsvorgängen zeigt, ob Datenübernahme, Versand, Empfang und Ablage zuverlässig funktionieren. Word und Excel behalten ihren Platz bei Kalkulationen und Auswertungen. Für die verpflichtende strukturierte B2B-Rechnungsstellung übernimmt jedoch spezialisierte Software die zentrale Aufgabe.
Beitragsbild: magnific.com/Drazen Zigic